

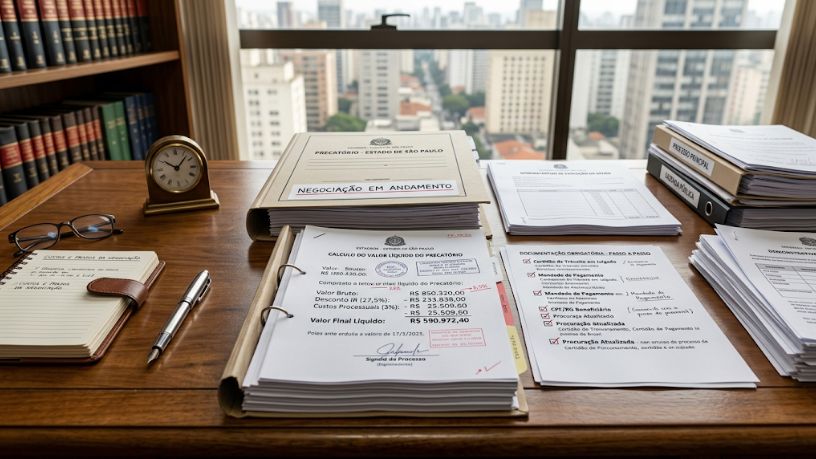
A Solino e Oliveira Advogados Associados costuma organizar, para quem avalia negociar um precatório, os mesmos quatro pontos que aparecem repetidamente nas consultas sobre o tema, o valor da proposta, os documentos exigidos, os custos envolvidos na operação e a possibilidade de negociar apenas parte do crédito. Reunir essas informações em sequência ajuda o credor a entender o processo de ponta a ponta antes de tomar qualquer decisão.
Diferente de uma venda comum, a cessão de um precatório envolve etapas específicas de verificação documental e cálculo, que variam conforme o tribunal responsável, o ente devedor e a natureza do crédito. Conhecer essas etapas evita surpresas ao longo da negociação.
Como chegar ao valor de uma proposta
O ponto de partida de qualquer proposta é o valor atualizado do precatório, que considera o valor original reconhecido na decisão judicial somado à correção monetária e aos juros aplicáveis até a data da negociação. A partir desse valor atualizado, o investidor ou empresa que deseja adquirir o crédito aplica um deságio, calculado com base principalmente na expectativa de tempo até o pagamento pelo ente público, no risco de inadimplência ou de mudanças legislativas que afetem o cronograma de pagamento, e nas condições específicas de mercado no momento da proposta.
Quanto mais distante estiver a expectativa de pagamento, maior tende a ser o deságio aplicado, já que o comprador do crédito assume o risco de aguardar mais tempo pelo retorno do valor investido. Por isso, precatórios de entes com fila mais curta costumam receber propostas com deságio menor do que aqueles vinculados a devedores com histórico de maior atraso.
Quais documentos costumam ser exigidos
A documentação básica para negociar um precatório normalmente inclui a certidão do valor do precatório emitida pelo tribunal responsável, cópia do processo judicial que originou o crédito, documentos pessoais do credor, comprovante de estado civil e, quando for o caso, certidão de trânsito em julgado da decisão. Em precatórios de causas previdenciárias, também costuma ser solicitada documentação que comprove a titularidade original do benefício discutido no processo.
A ausência de algum desses documentos não impede necessariamente o início da negociação, mas pode atrasar a formalização do contrato de cessão, já que boa parte das empresas especializadas só assina a operação depois de confirmar, junto ao tribunal, a existência e o valor exato do crédito.
Impostos, custos e a possibilidade de ceder apenas parte do valor
A negociação de um precatório pode envolver a incidência de imposto de renda sobre o ganho de capital obtido na cessão, calculado sobre a diferença entre o valor recebido na negociação e o valor de referência do crédito, além de eventuais custos cartorários para reconhecimento de firma ou registro do contrato, conforme exigência de cada operação. Esses custos variam de caso a caso e devem ser esclarecidos antes da assinatura, e não descobertos apenas no momento do recebimento do valor negociado.
Também é possível, em determinadas situações, ceder apenas parte do precatório, mantendo o restante do crédito para recebimento na fila regular. Essa alternativa costuma interessar a quem precisa de liquidez imediata para uma necessidade específica, sem abrir mão da totalidade do valor a receber no futuro. A viabilidade dessa cessão parcial depende de autorização do juízo responsável pelo processo e das regras específicas do tribunal onde o precatório tramita.
Por que essa organização prévia facilita a negociação
A Solino e Oliveira Advogados Associados observa que credores que chegam à negociação já com o valor atualizado em mãos, a documentação organizada e conhecimento prévio sobre os custos envolvidos costumam avaliar propostas com mais segurança, comparando percentuais de deságio de forma mais realista. Sem essas informações, o credor fica mais suscetível a aceitar a primeira oferta recebida, sem parâmetro para saber se ela é ou não compatível com o valor e o prazo estimado do próprio precatório.
A Solino e Oliveira Advogados Associados reforça que cada etapa, do cálculo à formalização, depende das particularidades do processo original e da posição do precatório na fila, o que torna recomendável reunir a documentação completa e esclarecer os custos previstos antes de aceitar qualquer proposta.
Simular diferentes cenários antes de aceitar uma proposta, considerando o valor atualizado do crédito, o prazo estimado até o pagamento pela via regular e o percentual de deságio oferecido, ajuda o credor a comparar alternativas de forma mais objetiva, em vez de decidir apenas com base no valor absoluto apresentado na oferta.
Conclusão
Conhecer como se chega ao valor de uma proposta, quais documentos costumam ser exigidos, quais custos podem incidir na operação e a possibilidade de ceder apenas parte do crédito ajuda o credor a negociar em condições mais equilibradas. A Solino e Oliveira Advogados Associados destaca que a organização prévia dessas informações, sempre considerando as particularidades de cada processo, é o que diferencia uma negociação bem avaliada de uma decisão tomada apenas pela pressão de receber o valor rapidamente.